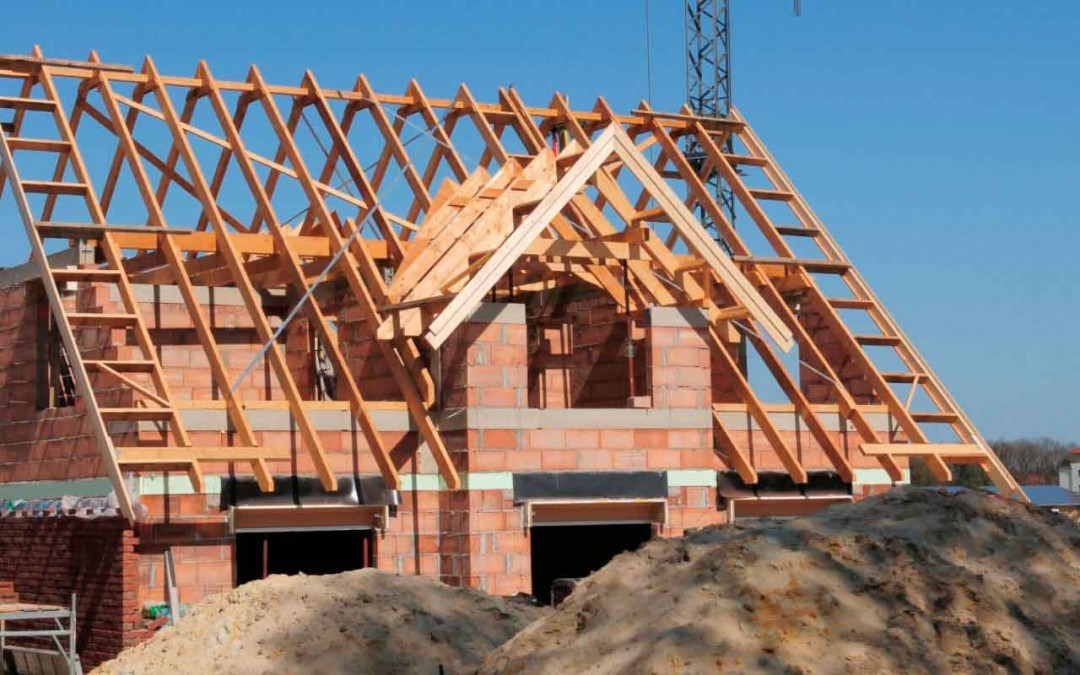
Angesichts historisch niedriger Bauzinsen rückt der Traum vom Eigenheim für viele Bundesbürger in greifbare Nähe.

Selbst wer über wenig oder keine Eigenmittel verfügt, kann auf eine Finanzierung hoffen. Denn Banken bieten sogenannte Vollfinanzierungen an.

Hundert Prozent Eigenheim-Finanzierung

Bei einer Vollfinanzierung wird das Eigenheim zu hundert Prozent über Kredite finanziert.

Sie haben Fragen zu dem Thema? Sprechen Sie uns an!

Lediglich die Nebenkosten müssen Bauherren aus eigener Kraft tragen. Sie machen in der Regel gut zehn Prozent der Anschaffungs- oder Herstellungskosten aus. Die niedrigen Zinsen lassen eine Vollfinanzierung als tragfähig erscheinen. Denn dadurch fällt auch bei größeren Baufinanzierungen die Ratenbelastung überschaubar aus.

Nicht ohne Risiken

Trotzdem ist eine Vollfinanzierung nicht ohne Risiken. Wenn die Zinsbindung ausläuft, wird der Zinssatz an die jeweiligen Marktverhältnisse angepasst. Sind die Zinsen zwischenzeitlich gestiegen, erhöht das nicht nur die Kreditkosten, sondern auch die Ratenbelastung. Wurde die Finanzierung ohne Risikopuffer kalkuliert, ist schnell die Grenze der finanziellen Leistungsfähigkeit erreicht. Das gleiche gilt, wenn unvorhergesehene Ereignisse wie Krankheit oder Arbeitslosigkeit eintreten. Dann droht schneller die Zwangsversteigerung als bei einer zumindest teilweisen Eigenfinanzierung. Sie reduziert Risiken.

Nur ausnahmsweise ohne Eigenmittel

Experten raten daher dazu, Immobilien nicht ausschließlich über Kredite zu finanzieren, sondern wenn möglich, auch Eigenmittel einzusetzen. Als Faustregel hat sich ein Mindestanteil von zwanzig Prozent für den Eigenmittel-Einsatz bewährt. Nur wer über ein hohes und sicheres Einkommen verfügt oder Aussicht auf größere Vermögenswerte – zum Beispiel durch Erbschaften – hat, kann eine Vollfinanzierung in Betracht ziehen.

Teure Vollfinanzierung

Die Finanzierung ohne Eigenmittel hat ihren Preis. Banken erheben wegen des erhöhten Risikos einen Zinsaufschlag. Und auch wer sich die niedrigen Zinsen über entsprechend lange Zinsbindungen sichern möchte, muss dafür ebenfalls höhere Zinssätze in Kauf nehmen. Viele Banken gehen bei den Zinsbindungen ohnehin nicht über zehn oder fünfzehn Jahre hinaus. Auf jeden Fall sollten existenzielle Risiken bei einer Vollfinanzierung immer abgesichert werden. Dazu gehört zwingend die Absicherung des Todesfall- und des Berufsunfähigkeitsrisikos.

Dauernd neue Höchststände – Mandantenbrief 01/17

Liebe Leser und wieder ist es so weit, der DAX schnellt auf ein neues Jahreshoch. Emotional wollen viele Anleger jetzt verkaufen unter der Devise, es kann doch so nicht weitergehen.

Depotübertragung von AAB zu ebase – Mandantenbrief 03/2021

Nun ist es sicher: Die AAB wird an die ebase verkauft und alle Konten müssen umziehen. Die ebase verfolgt ein der AAB ganz ähnliches Geschäftsmodell und ist auf Finanzberater und deren Mandanten spezialisiert.

Bearbeitungsgebühren zurückfordern – Mandantenbrief 11/14

Lieber Leser, der Bundesgerichtshof (BGH) hat entschieden, dass Bearbeitungsgebühren bei nach 12/2004 aufgenommenen Bankdarlehen unzulässig sind. Höchstrichterlich entschieden ist dies endgültig für Verbraucherkredite. Analog gilt dies wohl auch für Baufinanzierungskredite.

Übertriebene Aktienkurse? | Mandantenbrief 10/2020

Die Aktienkurse steigen, als hätte es den Shutdown nicht gegeben. Dabei wird die Wirtschaftserholung lang und mühsam werden.

Wirecard und die Bankendinosaurier – Mandantenbrief 08/18

Irgendwie spüren wir alle die Digitalisierung. Kontinuierliches Einstellen auf neue Abläufe ist Bestandteil unseres Lebens geworden. Aber dramatisch verändert das unser tägliches Leben nicht wirklich. Allmähliche Veränderungen nehmen wir kaum als wirkliche Neuerungen wahr. Spätestens aber, wenn eine ziemlich unbekannte Firma wie WirecardAG die Commerzbank AG überholt und auf Augenhöhe mit der Deutsche Bank AG ist, sind die seit Jahren laufenden revolutionären Anpassungen mit einem Mal glasklar. In der Bankenbrache ist ein brutaler Strukturwandel im vollen Gange.

Risikoloser Zins bei null – Mandantenbrief 12/16

Liebe Leser, Zinsen niedrig zu halten, sorgt für günstige Kredite und unterstützt Unternehmen, sagt die EZB. Sparer sind dabei die Verlierer. Düstere Zeiten für konservative Sparer – großartige Möglichkeiten für langfristig denkende Anleger.

Ratespiele der Experten – Mandantenbrief 01/16

Liebe Leser, in diesen Tagen beginnt die große Saison der Prognostiker. Das Problem ist dabei jedes Jahr gleich: Die Expertise der Profis entpuppt sich als ein schlichtes Ratespiel – das meistens nicht aufgeht und für Verwirrung sorgt.

Wiederholt sich Geschichte? – Mandantenbrief 07/2021

Auch wenn sie zuletzt stockte: Der von der Corona-Pandemie ausgelöste starke Kursanstieg, erinnert stark an die Zeit der Dotcom-Blase im Jahr 2000.

Volatil aufwärtsgerichtet – Mandantenbrief 07/20

Noch vor einigen Wochen war es undenkbar, dass wir jeden Tag den neuesten Veröffentlichungen des Robert-Koch-Institutes oder anderen Virologen voller Spannung lauschen.

Breit gestreut und viel Disziplin – Mandantenbrief 02/2021

2020 war eines der turbulentesten Jahre der jüngeren Geschichte und historisch in mehrfacher Hinsicht beispiellos. Und es hat uns auch gezeigt, wie unerhört belastbar Menschen, Institutionen und Finanzmärkte sein können.

Statt nur einer Meinung ein qualifiziertes Urteil?
Jetzt unverbindlich anfragen!

Welche Strategien sich für hohe Ansprüche empfehlen: Mehr über Ihre Möglichkeiten erfahren!
frank_frommolz
Frank
Frommholz

frank@finanzberatung-frommholz.de
Telefon: 040 32005413

frerk_quadrat

Frerk
Frommholz

frerk@finanzberatung-frommholz.de
Telefon: 04337 919984

5 + 14 =