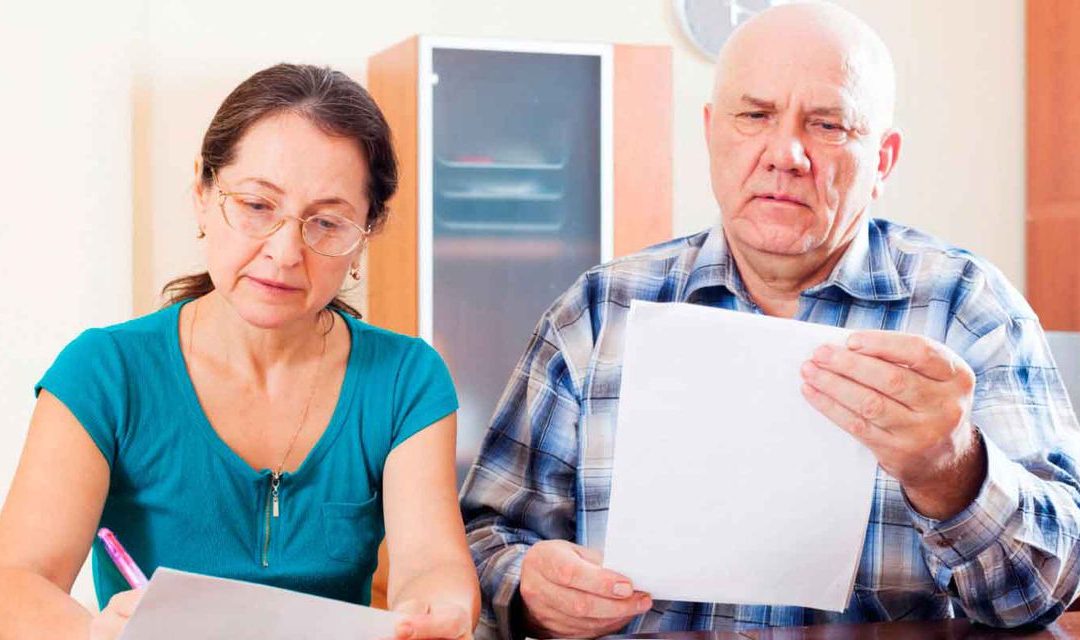
Finanzberatung wird am Markt vielfach versprochen. Doch sehr oft steht der Verkauf von Finanzprodukten im Vordergrund; tatsächlich den konkreten Kundenbedarf zu bedienen, ist nicht immer das Hauptziel. Woran Verbraucher einen primär verkaufsorientierte Finanzberatung erkennen können, darauf machte jetzt Hermann-Josef Tenhagen von Finanztest in einem Zeitungsinterview aufmerksam.

Abschluss unter Zeitdruck

Gute Beratung erfordert Zeit, denn schließlich sollte ein Finanzberater sich ein möglichst umfassendes Bild von den persönlichen Vorstellungen des Kunden machen.

Sie haben Fragen zu dem Thema? Sprechen Sie uns an!

Wenn ein vermeintliches Beratungsgespräch unter Zeitdruck stattfindet und auf den Vertragsabschluss gedrängt wird, ist Misstrauen angebracht, so Tenhagen von Finanztest.

Risikoeinstellung berücksichtigt?

Ein wichtiger Punkt bei Produktempfehlungen ist die Einstellung des Kunden zu Rendite und Risiko. Normalerweise kann mit Geldanlagen nur dann eine höhere Rendite erzielt werden, wenn auch größere Risiken eingegangen werden. Sie zeigen sich zum Beispiel in Kursschwankungen oder Wertverlusten bei einem Investment. Ein guter Finanzberater klärt über Risiken bei Anlageprodukten auf und erfasst auch das Risikoprofil seines Kunden. Hohe Renditeversprechen ohne Risiko sollten immer besonders kritisch hinterfragt werden.

Mischung vernachlässigt

Eine gute Anlagestrategie zeichnet sich durch Risikostreuung und eine Verteilung auf mehrere Anlageklassen aus. Daher wird ein guter Finanzberater seinen Kunden nicht empfehlen, alles auf eine Karte zu setzen, sondern mehrere Produkte vorschlagen. Wer aufgrund einer Empfehlung nur einseitig in ein Produkt oder eine bestimmte Anlagekategorie investiert, nimmt unnötige Risiken in Kauf.

Provisionen im Fokus

Verkaufsorientierte Finanzberater empfehlen oft, bestehende Verträge zu kündigen und vermeintlich bessere neue Produkte abzuschließen. Das Hauptinteresse liegt aber oft in der Erzielung von Provisionen für den Produktverkauf. Ob die Produkte auch zum Kunden passen, ist eine andere Frage.

Tenhagen von Finanztest

Nicht blind dem Finanzberater zu vertrauen, rät daher Tenhagen von Finanztest. Dabei räumt er ein, dass das in der Praxis nicht immer einfach ist. Denn viele Verbraucher beschäftigen sich nicht ständig mit Finanzanlagen und verfügen selbst nicht über genügend Know How.

Pleite von Lebensversicherern? – Mandantenbrief 05/15

Liebe Leser, die zu hohen Zinsversprechen der Lebensversicherungen waren bisher hauptsächlich ein Problem der Menschen, die damit ihre Altersvorsorge geplant hatten. Die Wahrscheinlichkeit, dass es tatsächlich zu Ausfällen, steigt mit jedem Monat, der nur Minizinsen für die Versicherungsgelder bietet.

Am Mute hängt der Erfolg – Mandantenbrief 06/2017

Liebe Leser, schon Theodor Fontane hat im vorletzten Jahrhundert für sich formuliert: „Am Mute hängt der Erfolg.“ Der Mut, neue Lebenswege auch zur Unzeit zu erwägen, zu diskutieren und gegebenenfalls umzusetzen, kann ganz neue Chancen eröffnen. Wir haben dies in den letzten Wochen erlebt und möchten Sie gerne daran teilhaben lassen.

2018 – ein turbulentes Jahr | Mandantenbrief 01/19

In der Rückschau war das Jahr 2018 geprägt von starken Turbulenzen an den Märkten. Brexit, Trump, Italien – das sind nur einige Themen, die 2018 maßgeblich beeinflusst haben. Und auch das vierte Quartal war alles andere als ruhig. Weltweit rutschten die Leitindizes ins Minus. Doch eine extreme Abkühlung in 2019 ist nicht zu erwarten.

Immobilien und ein persönlicher Meilenstein – Mandantenbrief 05/2017

Liebe Leser, die Meldungen über den Immobilienboom und die dauernd steigenden Preise führen bei den Eigentümern regelmäßig zu Glücksgefühlen, ist das eigene Vermögen virtuell doch schon wieder gestiegen. Wer aber nicht in den Metropolen oder deren Speckgürtel lebt, für den gelten veränderte Bedingungen. Und wer nicht laufend investiert, dessen Eigenheim verliert sogar an Wert.

Sparen ja, bausparen eher nein – Mandantenbrief 12/17

Welche Sparform auch immer, systematisches Sparen ist extrem sinnvoll. Gleichwohl sollte jeder Sparer immer mal wieder überprüfen, ob die gewählte Variante nicht durch eine bessere abgelöst werden sollte.

Flüchtlingskrise und die Börse – Mandantenbrief 11/15

Lieber Leser, jahrelang sorgten sich die Kapitalmärkte um das im europäischen Zusammenhang so winzig kleine Griechenland. Krisensitzungen, die ganze Nation bewegende Bundestagsabstimmungen und „Brennpunkte“ ohne Ende haben die letzten Jahre bestimmt. Und nun?

Nun auch noch China – Mandantenbrief 09/15

Liebe Leser, hatten wir nicht in den letzten Monaten genug Probleme? Griechenland, Verschuldung, Flüchtlingsproblematik usw. Nun vernichtet der Börseneinbruch in China virtuell erhebliche Aktienwerte. Und wie geht das weiter? Noch schnell verkaufen?

Aktien ETF – ein Geldwert? – Mandantenbrief 10/16

Der ETF oder auch Exchange Traded Funds wird von Verbraucherschützern als das Allheilmittel der Finanz- und Anlegerwelt gefeiert. Unter bestimmten Voraussetzungen ist er aber eher ein Geld- als ein Sachwert.

Bausparvertrag ist kein Sparvertrag – Mandantenbrief 03/17

Liebe Leser, die Finanzberatung Frommholz war schon immer sehr kritisch dem Bausparwesen gegenüber eingestellt und hat dementsprechend auch noch nie einen Bausparvertrag verkauft. Bausparverträge sind zu teuer, zu unflexibel und aufgrund der Niedrigzinsphase nicht mehr zeitgemäß.

Finanzkunde oder Erdkunde? – Mandantenbrief 12/15

Liebe Leser, vor dreieinhalb Jahren haben wir einigen Kollegen einen Zusammenschluss initiiert, der im Laufe der Zeit durch kompetente Berater ergänzt wurde. Kritisch betrachtete unsere Gruppe die Diskussionen, ob nun Provision- oder Honorarberatung optimal für die Mandanten sei.

Statt nur einer Meinung ein qualifiziertes Urteil?
Jetzt unverbindlich anfragen!

Welche Strategien sich für hohe Ansprüche empfehlen: Mehr über Ihre Möglichkeiten erfahren!
frank_frommolz
Frank
Frommholz

frank@finanzberatung-frommholz.de
Telefon: 040 32005413

frerk_quadrat

Frerk
Frommholz

frerk@finanzberatung-frommholz.de
Telefon: 04337 919984

5 + 2 =